Domain rhein-neckar-region.de kaufen?
Wir ziehen mit dem Projekt
rhein-neckar-region.de um.
Sind Sie am Kauf der Domain
rhein-neckar-region.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rhein-neckar-region.de kaufen?
Wie eröffnet man bestandskonten?
Um Bestandskonten zu eröffnen, müssen zunächst die Kontenrahmen und Kontenpläne des Unternehmens berücksichtigt werden. Anschließend müssen die Konten für die verschiedenen Bestandsarten wie Warenbestand, Rohstoffbestand, Fertigwarenbestand usw. erstellt werden. Jedes Konto sollte einen Anfangsbestand erhalten, der auf den vorherigen Buchungen basiert. Die Eröffnungsbuchung für jedes Bestandskonto sollte den Anfangsbestand auf der Sollseite und den entsprechenden Betrag auf der Habenseite enthalten. Schließlich sollten die Bestandskonten regelmäßig aktualisiert und mit den entsprechenden Geschäftsvorfällen abgeglichen werden. **
Was sind bestandskonten Beispiele?
Was sind bestandskonten Beispiele? Bestandskonten sind Konten in der Buchhaltung, die dazu dienen, den Bestand an Vermögenswerten, Schulden und Eigenkapital eines Unternehmens zu verfolgen. Beispiele für Bestandskonten sind das Kassenkonto, das Bankkonto, das Warenlagerkonto, das Verbindlichkeitenkonto und das Eigenkapitalkonto. Diese Konten werden verwendet, um die finanzielle Situation eines Unternehmens zu dokumentieren und zu analysieren. Durch die regelmäßige Aktualisierung und Überwachung dieser Konten können Unternehmen ihre finanzielle Gesundheit besser verstehen und fundierte Geschäftsentscheidungen treffen. **


Ähnliche Suchbegriffe für Bestandskonten
Top-Angebote
Produkte zum Begriff Bestandskonten:
-
Wein-Kultur, Fachbücher von Bianca Klein, Marianne Jacoby1986 widmet sich Band 20 der "Hessischen Blätter für Volks- und Kulturforschung" den Berührungspunkten zum Wein als Aspekt des Schwerpunktthemas "Alkohol im Volksleben". Mit dem vorliegenden Band 55 soll nun das Verständnis von "Wein-Kultur" schlaglichtartig aus den wissenschaftlichen Perspektiven der empirischen Kulturwissenschaft, europäischen Ethnologie, Volkskunde, aus der Geschichte, der Religionswissenschaft und der Judaistik vervollständigt werden. Mit Beiträgen von Daniel Best, Isabel Bootz, Dominique Conte, Gunther Hirschfelder, Gerrit Lange, Andreas Lehnardt, Sina Listmann, Bianca Klein, Christof Krieger, Rainer Kuhnert, Marita Metz-Becker, Horst Olbrich, Jutta Profanter, Thomas Schindler, Carsten Sobik und Klaus Stiegel.30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Arbeitersiedlungen - Arbeiterhäuser im Rhein-Neckar-Raum, Fachbücher von Ferdinand WernerDas Fachbuch 'Arbeitersiedlungen - Arbeiterhäuser im Rhein-Neckar-Raum' von Ferdinand Werner bietet eine detaillierte Untersuchung der Architektur von Arbeiterhäusern in der Rhein-Neckar-Region. Mit einem festen Einband präsentiert das Buch fundierte Einblicke in die städtebauliche Entwicklung und die architektonischen Besonderheiten von Arbeitersiedlungen. Es richtet sich an Fachleute und Interessierte, die sich mit der Geschichte und Gestaltung von Wohngebäuden im industriellen Kontext auseinandersetzen möchten. Das Werk liefert eine umfassende Analyse der baulichen Strukturen und der sozialen Dimensionen, die mit der Entstehung von Arbeiterhäusern verbunden sind. Die präzise Darstellung der architektonischen Details und die kritische Betrachtung der historischen Entwicklungen machen es zu einer wertvollen Ressource für Studierende, Architekten und Historiker. Die sorgfältige Aufbereitung der Inhalte und die klare Strukturierung des Buches ermöglichen einen tiefgehenden Einblick in die Thematik und fördern das Verständnis für die Wechselwirkungen zwischen Architektur und sozialer Geschichte.79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die epigraphische Kultur an Oberrhein und Neckar in römischer Zeit, Fachbücher von Jonas OsnabrüggeJonas Osnabrügge geht einer zentralen Frage der epigraphisch-althistorischen Forschung nach: Warum wurden antike Monumente mit Inschriften versehen? Er bietet erstmals eine zusammenhängende Analyse der über 1.500 Inschriften aus dem Gebiet beiderseits des Oberrheins sowie entlang des Neckars und beschäftigt sich intensiv mit den Motiven für deren Aufstellung, den beteiligten Akteuren und den zugrundeliegenden Dynamiken der epigraphischen Kultur. Im ersten Teil diskutiert Osnabrügge die methodisch-theoretischen Grundlagen der epigraphischen Forschung und definiert die Konzepte 'epigraphische Kultur' und 'epigraphic habit'. Der zweite Teil enthält eine detaillierte Analyse der römischen Inschriften im Untersuchungsgebiet, gegliedert nach den wichtigsten Inschriftengattungen. Auch die darin erwähnten Personen untersucht der Autor. Der dritte Teil dient der Synthese der Erkenntnisse mit den historischen Entwicklungen. Zudem legt Osnabrügge neue Zugänge zur Erklärung der Entwicklung und des Verschwindens eines 'epigraphic habit' dar und eröffnet zugleich neue Perspektiven für künftige Forschungen zur epigraphischen Kultur auch in anderen Regionen.98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
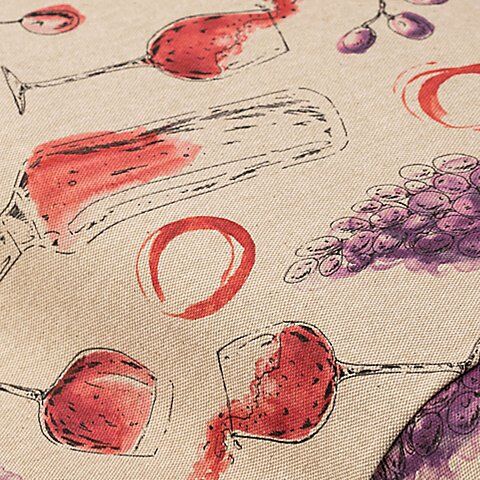
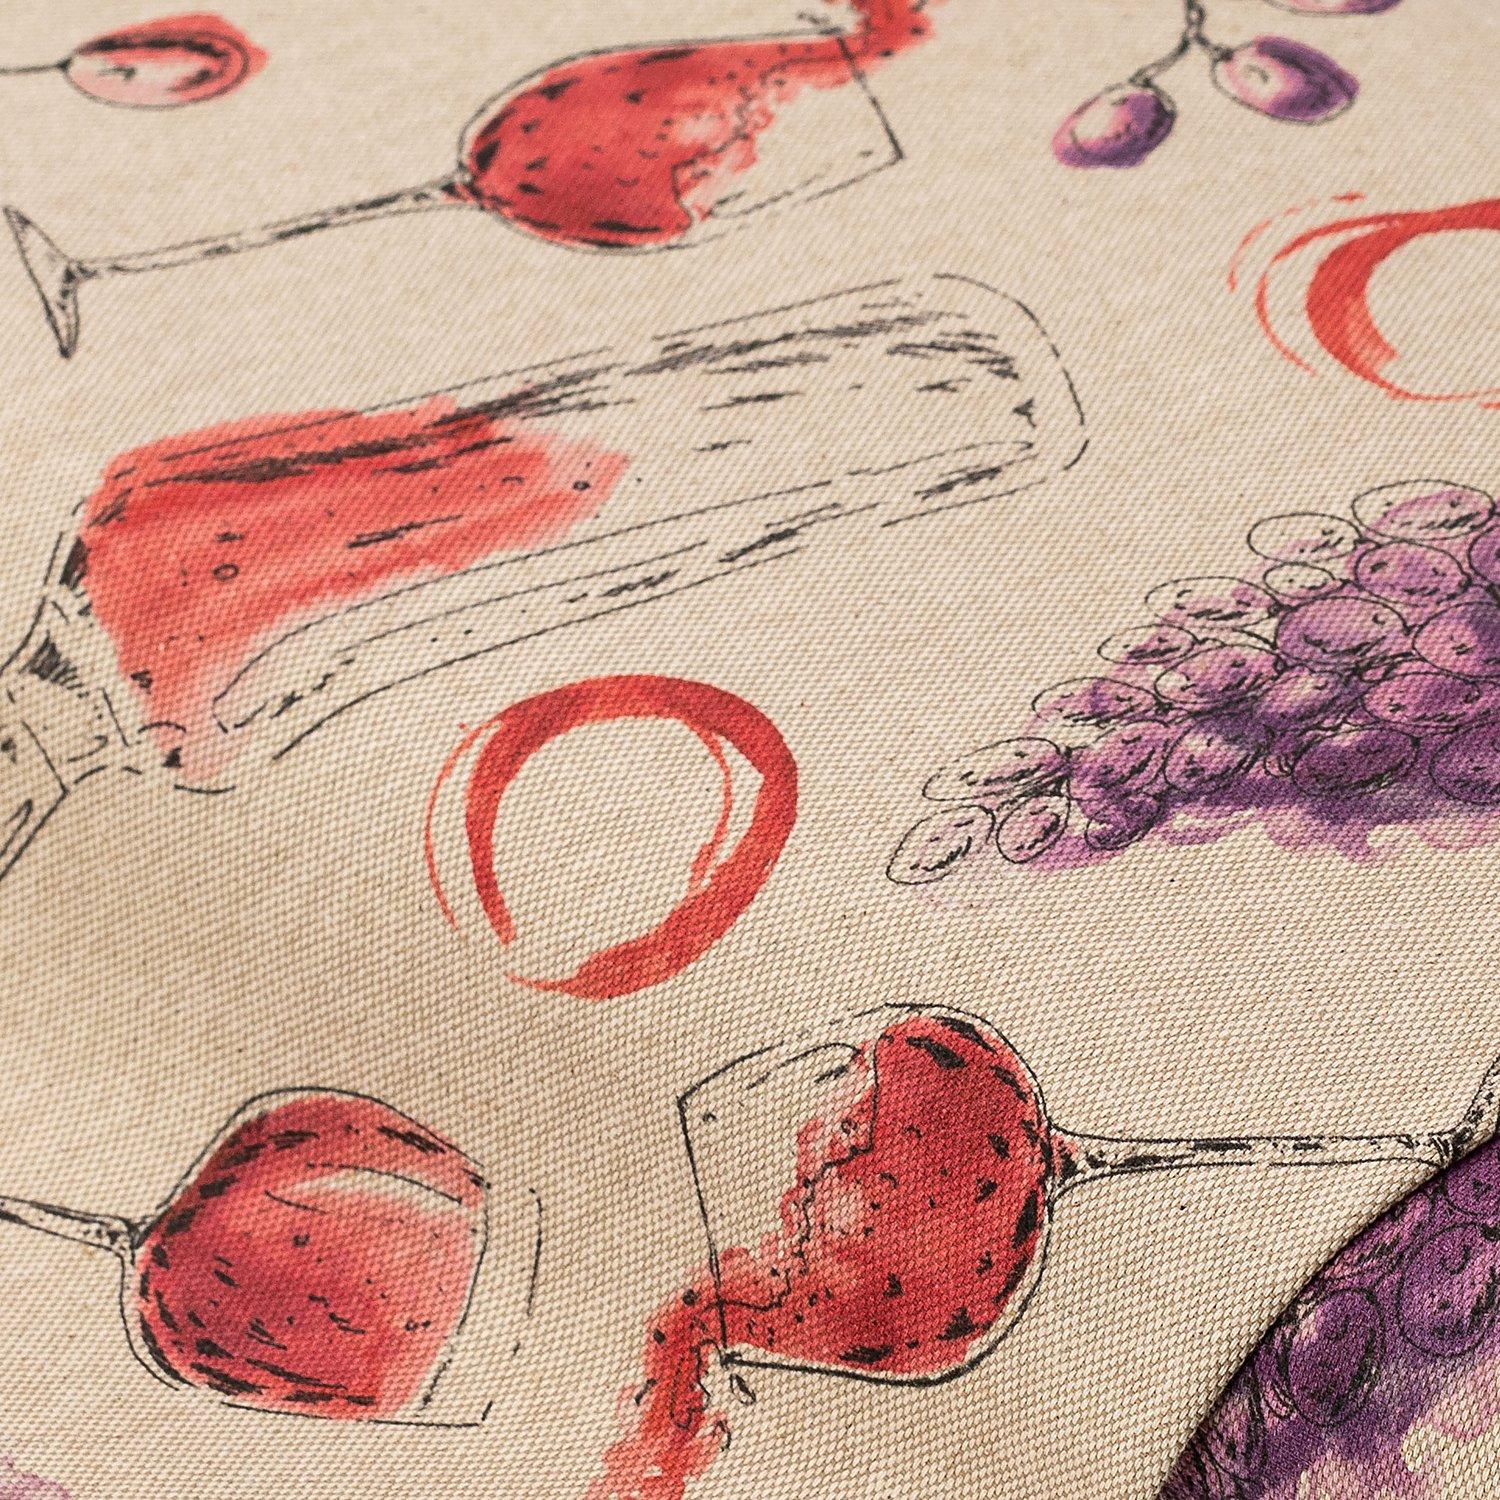
Dekostoff "Wein & Trauben", natur-rot-colorDekostoff Wein & Trauben, Farbe: natur-rot-color, Motivgröße Weintrauben: 14,5 x 10 cm, Breite: 140 cm, Gewicht: ca. 200 g/m². Material: 50 % Baumwolle, 50 % Polyester.hochwertiger Dekostoff mit Digitaldruckfest gewebt und formstabilpflegeleicht und knitterarmDessin mit Weingläsern und Weintraubenfür Tischwäsche, Kissen, Home-Deko uvm.Ihre vier Wände können etwas frischen Wind vertragen? Am einfachsten geht das mit neuen Textilien wie Überzügen, Kissenhüllen, Tischdecken und anderer Wohnraumdeko. Für all das ist dieser Dekostoff mit dem außergewöhnlichen Dessin ideal. Außerdem lässt sich der strapazierfähige Stoff auch zu hübschen Taschen verarbeiten. Weiteres Plus: Der Dekostoff ist sehr pflegeleicht und muss wenig bis gar nicht gebügelt werden. Jetzt bestellen und schon bald mit dem Nähen loslegen!10,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter

-
Welche Konten sind bestandskonten?
Welche Konten sind Bestandskonten? Bestandskonten sind Konten, die den Wert und die Menge der Vermögenswerte, Schulden und Eigenkapital eines Unternehmens zu einem bestimmten Zeitpunkt darstellen. Dazu gehören beispielsweise Konten wie Kassenbestand, Bankguthaben, Warenbestand, Forderungen und Verbindlichkeiten. Diese Konten werden in der Bilanz ausgewiesen und dienen dazu, den finanziellen Zustand des Unternehmens transparent darzustellen. Im Gegensatz dazu stehen Erfolgskonten, die die Erträge und Aufwendungen eines Unternehmens über einen bestimmten Zeitraum erfassen. **
-
Wie werden bestandskonten eröffnet?
Bestandskonten werden in der Regel zu Beginn eines Geschäftsjahres eröffnet, um die Vermögens- und Schuldenpositionen eines Unternehmens zu erfassen. Die Eröffnung erfolgt durch Buchungen, bei denen die Anfangsbestände aus dem Vorjahr übernommen und auf die entsprechenden Konten gebucht werden. Dabei werden die Vermögenswerte auf Aktivkonten und die Schulden auf Passivkonten erfasst. Die Eröffnungsbuchungen dienen dazu, die Konten auf den aktuellen Stand zu bringen und eine Grundlage für die laufende Buchführung zu schaffen. Es ist wichtig, dass die Eröffnungsbuchungen sorgfältig und korrekt durchgeführt werden, um eine ordnungsgemäße Buchführung sicherzustellen. **
-
Was gehört zu bestandskonten?
Zu Bestandskonten gehören alle Konten, die sich auf die Bestände an Vermögensgegenständen und Schulden eines Unternehmens beziehen. Dazu zählen beispielsweise Konten für Warenbestände, Rohstoffe, Fertigprodukte, aber auch Verbindlichkeiten wie Lieferantenverbindlichkeiten oder Darlehen. Bestandskonten dienen dazu, die aktuellen Bestände und Werte im Unternehmen festzuhalten und zu überwachen. Sie sind somit ein wichtiger Bestandteil des Rechnungswesens und der Buchführung eines Unternehmens. Die Konten werden regelmäßig aktualisiert und dienen als Grundlage für die Erstellung von Bilanzen und Gewinn- und Verlustrechnungen. **
-
Wie werden die bestandskonten abgeschlossen?
Wie werden die Bestandskonten abgeschlossen? Die Bestandskonten werden am Ende eines Abrechnungszeitraums abgeschlossen, um die Bestände an Vermögenswerten und Verbindlichkeiten zu aktualisieren. Dies geschieht durch Übertragung der Saldo der Bestandskonten auf die entsprechenden Konten in der Gewinn- und Verlustrechnung oder der Bilanz. Auf diese Weise werden die Bestandskonten für den nächsten Abrechnungszeitraum vorbereitet und die Buchhaltung auf den neuesten Stand gebracht. Der Abschluss der Bestandskonten ist ein wichtiger Schritt im Buchhaltungsprozess, um die finanzielle Situation eines Unternehmens korrekt darzustellen. **
Was sind Erfolgskonten und bestandskonten?
Was sind Erfolgskonten und Bestandskonten? Erfolgskonten sind Konten, die Einnahmen und Ausgaben eines Unternehmens erfassen und somit den Gewinn oder Verlust am Ende einer Abrechnungsperiode zeigen. Dazu gehören beispielsweise das Umsatzerlöskonto und das Aufwandskonto. Bestandskonten hingegen erfassen die Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto und das Warenbestandskonto. Erfolgskonten werden am Ende einer Abrechnungsperiode abgeschlossen, während Bestandskonten fortgeführt werden. **
Wann Aufwandskonten und wann bestandskonten?
Wann Aufwandskonten und wann Bestandskonten? Aufwandskonten werden verwendet, um alle Kosten und Ausgaben eines Unternehmens während eines bestimmten Zeitraums zu erfassen. Sie dienen dazu, den Verbrauch von Ressourcen und die damit verbundenen Kosten zu verfolgen. Typische Beispiele für Aufwandskonten sind Miete, Gehälter, Werbekosten usw. Bestandskonten hingegen werden verwendet, um die Vermögenswerte, Verbindlichkeiten und das Eigenkapital eines Unternehmens zu verfolgen. Sie erfassen die finanzielle Position des Unternehmens zu einem bestimmten Zeitpunkt. Typische Beispiele für Bestandskonten sind Kassenbestand, Bankguthaben, Forderungen, Verbindlichkeiten usw. Die Entscheidung, ob ein Geschäftsvorfall auf einem Aufwandskonto oder einem Bestandskonto gebucht wird, hängt davon ab, ob es sich um einen Verbrauch von Ressourcen (Aufwand) oder um eine Veränderung in der finanziellen Position des Unternehmens (Bestand) handelt. Es ist wichtig, die Unterschiede zwischen Aufwands- und Bestandskonten zu verstehen, um eine korrekte Buchführung und Berichterstattung sicherzustellen. **
Top-Angebote
Produkte zum Begriff Bestandskonten:
-
Kultur Konfession Region, Fachbücher von Bernhard H. BonkhoffDer Aufsatzband "Kultur Konfession Religion" vereint 34 bedeutende Arbeiten des Theologen und Historikers Bernhard H. Bonkhoff, die über einen Zeitraum von 40 Jahren entstanden sind. Die Beiträge sind thematisch und chronologisch geordnet, was einen tiefen Einblick in die komplexen Verflechtungen zwischen Südwestdeutschland, dem Elsass und Lothringen ermöglicht. Die Reformation in der Region, insbesondere in der Metropole Strassburg, wird ebenso behandelt wie Aspekte der Kirchengeschichte, Orgel- und Glockenkunde sowie Fragen des Kirchenbaus und der Kunstgeschichte. Die aktualisierte Bebilderung und die Berücksichtigung neuerer Literatur machen dieses Werk zu einer wertvollen Ressource für Interessierte an der regionalen Kultur und Geschichte.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kulturströme Neckar-Rhein, Fachbücher von Irene Ferchl, Ulrich BernhardtDer 300 Meter lange Filmfries zu Rhein und Neckar des Stuttgarter Künstlers Ulrich Bernhardt schmückt seit 1993 die Stadtbahnhaltestelle Killesberg. Dazu liegt nun ein Bildband vor, ergänzt um Texte zu den Stationen von Irene Ferchl, Prof. Nils Büttner und Petra von Olschowski, Rektorin der Staatlichen Akademie der Bildenden Künste Stuttgart. Der aufwendige, am Institut für Buchgestaltung und Medienentwicklung der Staatlichen Akademie der Bildenden Künste Stuttgart gestaltete Band gewährt Einblicke in die Entstehungsgeschichte des Filmfrieses. Dabei werden die Widerstände, auf die das Kunst- und Kulturprojekt stiess, ebenso benannt wie die Gründe, die zur erfolgreichen Realisierung des Projekts führten. Die zahlreichen Farbabbildungen fangen die formvollendete Ästhetik des Filmfrieses ein und werden durch die lyrischen Passagen von Irene Ferchl kongenial ergänzt.32,56 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wein-Kultur, Fachbücher von Bianca Klein, Marianne Jacoby1986 widmet sich Band 20 der "Hessischen Blätter für Volks- und Kulturforschung" den Berührungspunkten zum Wein als Aspekt des Schwerpunktthemas "Alkohol im Volksleben". Mit dem vorliegenden Band 55 soll nun das Verständnis von "Wein-Kultur" schlaglichtartig aus den wissenschaftlichen Perspektiven der empirischen Kulturwissenschaft, europäischen Ethnologie, Volkskunde, aus der Geschichte, der Religionswissenschaft und der Judaistik vervollständigt werden. Mit Beiträgen von Daniel Best, Isabel Bootz, Dominique Conte, Gunther Hirschfelder, Gerrit Lange, Andreas Lehnardt, Sina Listmann, Bianca Klein, Christof Krieger, Rainer Kuhnert, Marita Metz-Becker, Horst Olbrich, Jutta Profanter, Thomas Schindler, Carsten Sobik und Klaus Stiegel.30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Arbeitersiedlungen - Arbeiterhäuser im Rhein-Neckar-Raum, Fachbücher von Ferdinand WernerDas Fachbuch 'Arbeitersiedlungen - Arbeiterhäuser im Rhein-Neckar-Raum' von Ferdinand Werner bietet eine detaillierte Untersuchung der Architektur von Arbeiterhäusern in der Rhein-Neckar-Region. Mit einem festen Einband präsentiert das Buch fundierte Einblicke in die städtebauliche Entwicklung und die architektonischen Besonderheiten von Arbeitersiedlungen. Es richtet sich an Fachleute und Interessierte, die sich mit der Geschichte und Gestaltung von Wohngebäuden im industriellen Kontext auseinandersetzen möchten. Das Werk liefert eine umfassende Analyse der baulichen Strukturen und der sozialen Dimensionen, die mit der Entstehung von Arbeiterhäusern verbunden sind. Die präzise Darstellung der architektonischen Details und die kritische Betrachtung der historischen Entwicklungen machen es zu einer wertvollen Ressource für Studierende, Architekten und Historiker. Die sorgfältige Aufbereitung der Inhalte und die klare Strukturierung des Buches ermöglichen einen tiefgehenden Einblick in die Thematik und fördern das Verständnis für die Wechselwirkungen zwischen Architektur und sozialer Geschichte.79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie eröffnet man bestandskonten?
Um Bestandskonten zu eröffnen, müssen zunächst die Kontenrahmen und Kontenpläne des Unternehmens berücksichtigt werden. Anschließend müssen die Konten für die verschiedenen Bestandsarten wie Warenbestand, Rohstoffbestand, Fertigwarenbestand usw. erstellt werden. Jedes Konto sollte einen Anfangsbestand erhalten, der auf den vorherigen Buchungen basiert. Die Eröffnungsbuchung für jedes Bestandskonto sollte den Anfangsbestand auf der Sollseite und den entsprechenden Betrag auf der Habenseite enthalten. Schließlich sollten die Bestandskonten regelmäßig aktualisiert und mit den entsprechenden Geschäftsvorfällen abgeglichen werden. **
-
Was sind bestandskonten Beispiele?
Was sind bestandskonten Beispiele? Bestandskonten sind Konten in der Buchhaltung, die dazu dienen, den Bestand an Vermögenswerten, Schulden und Eigenkapital eines Unternehmens zu verfolgen. Beispiele für Bestandskonten sind das Kassenkonto, das Bankkonto, das Warenlagerkonto, das Verbindlichkeitenkonto und das Eigenkapitalkonto. Diese Konten werden verwendet, um die finanzielle Situation eines Unternehmens zu dokumentieren und zu analysieren. Durch die regelmäßige Aktualisierung und Überwachung dieser Konten können Unternehmen ihre finanzielle Gesundheit besser verstehen und fundierte Geschäftsentscheidungen treffen. **
-
Welche Konten sind bestandskonten?
Welche Konten sind Bestandskonten? Bestandskonten sind Konten, die den Wert und die Menge der Vermögenswerte, Schulden und Eigenkapital eines Unternehmens zu einem bestimmten Zeitpunkt darstellen. Dazu gehören beispielsweise Konten wie Kassenbestand, Bankguthaben, Warenbestand, Forderungen und Verbindlichkeiten. Diese Konten werden in der Bilanz ausgewiesen und dienen dazu, den finanziellen Zustand des Unternehmens transparent darzustellen. Im Gegensatz dazu stehen Erfolgskonten, die die Erträge und Aufwendungen eines Unternehmens über einen bestimmten Zeitraum erfassen. **
-
Wie werden bestandskonten eröffnet?
Bestandskonten werden in der Regel zu Beginn eines Geschäftsjahres eröffnet, um die Vermögens- und Schuldenpositionen eines Unternehmens zu erfassen. Die Eröffnung erfolgt durch Buchungen, bei denen die Anfangsbestände aus dem Vorjahr übernommen und auf die entsprechenden Konten gebucht werden. Dabei werden die Vermögenswerte auf Aktivkonten und die Schulden auf Passivkonten erfasst. Die Eröffnungsbuchungen dienen dazu, die Konten auf den aktuellen Stand zu bringen und eine Grundlage für die laufende Buchführung zu schaffen. Es ist wichtig, dass die Eröffnungsbuchungen sorgfältig und korrekt durchgeführt werden, um eine ordnungsgemäße Buchführung sicherzustellen. **
Ähnliche Suchbegriffe für Bestandskonten
-
Die epigraphische Kultur an Oberrhein und Neckar in römischer Zeit, Fachbücher von Jonas OsnabrüggeJonas Osnabrügge geht einer zentralen Frage der epigraphisch-althistorischen Forschung nach: Warum wurden antike Monumente mit Inschriften versehen? Er bietet erstmals eine zusammenhängende Analyse der über 1.500 Inschriften aus dem Gebiet beiderseits des Oberrheins sowie entlang des Neckars und beschäftigt sich intensiv mit den Motiven für deren Aufstellung, den beteiligten Akteuren und den zugrundeliegenden Dynamiken der epigraphischen Kultur. Im ersten Teil diskutiert Osnabrügge die methodisch-theoretischen Grundlagen der epigraphischen Forschung und definiert die Konzepte 'epigraphische Kultur' und 'epigraphic habit'. Der zweite Teil enthält eine detaillierte Analyse der römischen Inschriften im Untersuchungsgebiet, gegliedert nach den wichtigsten Inschriftengattungen. Auch die darin erwähnten Personen untersucht der Autor. Der dritte Teil dient der Synthese der Erkenntnisse mit den historischen Entwicklungen. Zudem legt Osnabrügge neue Zugänge zur Erklärung der Entwicklung und des Verschwindens eines 'epigraphic habit' dar und eröffnet zugleich neue Perspektiven für künftige Forschungen zur epigraphischen Kultur auch in anderen Regionen.98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dekostoff "Wein & Trauben", natur-rot-colorDekostoff Wein & Trauben, Farbe: natur-rot-color, Motivgröße Weintrauben: 14,5 x 10 cm, Breite: 140 cm, Gewicht: ca. 200 g/m². Material: 50 % Baumwolle, 50 % Polyester.hochwertiger Dekostoff mit Digitaldruckfest gewebt und formstabilpflegeleicht und knitterarmDessin mit Weingläsern und Weintraubenfür Tischwäsche, Kissen, Home-Deko uvm.Ihre vier Wände können etwas frischen Wind vertragen? Am einfachsten geht das mit neuen Textilien wie Überzügen, Kissenhüllen, Tischdecken und anderer Wohnraumdeko. Für all das ist dieser Dekostoff mit dem außergewöhnlichen Dessin ideal. Außerdem lässt sich der strapazierfähige Stoff auch zu hübschen Taschen verarbeiten. Weiteres Plus: Der Dekostoff ist sehr pflegeleicht und muss wenig bis gar nicht gebügelt werden. Jetzt bestellen und schon bald mit dem Nähen loslegen!10,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Dekostoff "Wein & Trauben", natur-rot-colorDekostoff "Wein & Trauben", Farbe: natur-rot-color, Motivgröße Weintrauben: 14,5 x 10 cm, Breite: 140 cm, Gewicht: ca. 200 g/m². Material: 50 % Baumwolle, 50 % Polyester.hochwertiger Dekostoff mit Digitaldruckfest gewebt und formstabilpflegeleicht und knitterarmDessin mit Weingläsern und Weintraubenfür Tischwäsche, Kissen, Home-Deko uvm.Ihre vier Wände können etwas frischen Wind vertragen? Am einfachsten geht das mit neuen Textilien wie Überzügen, Kissenhüllen, Tischdecken und anderer Wohnraumdeko. Für all das ist dieser Dekostoff mit dem außergewöhnlichen Dessin ideal. Außerdem lässt sich der strapazierfähige Stoff auch zu hübschen Taschen verarbeiten. Weiteres Plus: Der Dekostoff ist sehr pflegeleicht und muss wenig bis gar nicht gebügelt werden. Jetzt bestellen und schon bald mit dem Nähen loslegen!10,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Was gehört zu bestandskonten?
Zu Bestandskonten gehören alle Konten, die sich auf die Bestände an Vermögensgegenständen und Schulden eines Unternehmens beziehen. Dazu zählen beispielsweise Konten für Warenbestände, Rohstoffe, Fertigprodukte, aber auch Verbindlichkeiten wie Lieferantenverbindlichkeiten oder Darlehen. Bestandskonten dienen dazu, die aktuellen Bestände und Werte im Unternehmen festzuhalten und zu überwachen. Sie sind somit ein wichtiger Bestandteil des Rechnungswesens und der Buchführung eines Unternehmens. Die Konten werden regelmäßig aktualisiert und dienen als Grundlage für die Erstellung von Bilanzen und Gewinn- und Verlustrechnungen. **
-
Wie werden die bestandskonten abgeschlossen?
Wie werden die Bestandskonten abgeschlossen? Die Bestandskonten werden am Ende eines Abrechnungszeitraums abgeschlossen, um die Bestände an Vermögenswerten und Verbindlichkeiten zu aktualisieren. Dies geschieht durch Übertragung der Saldo der Bestandskonten auf die entsprechenden Konten in der Gewinn- und Verlustrechnung oder der Bilanz. Auf diese Weise werden die Bestandskonten für den nächsten Abrechnungszeitraum vorbereitet und die Buchhaltung auf den neuesten Stand gebracht. Der Abschluss der Bestandskonten ist ein wichtiger Schritt im Buchhaltungsprozess, um die finanzielle Situation eines Unternehmens korrekt darzustellen. **
-
Was sind Erfolgskonten und bestandskonten?
Was sind Erfolgskonten und Bestandskonten? Erfolgskonten sind Konten, die Einnahmen und Ausgaben eines Unternehmens erfassen und somit den Gewinn oder Verlust am Ende einer Abrechnungsperiode zeigen. Dazu gehören beispielsweise das Umsatzerlöskonto und das Aufwandskonto. Bestandskonten hingegen erfassen die Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto und das Warenbestandskonto. Erfolgskonten werden am Ende einer Abrechnungsperiode abgeschlossen, während Bestandskonten fortgeführt werden. **
-
Wann Aufwandskonten und wann bestandskonten?
Wann Aufwandskonten und wann Bestandskonten? Aufwandskonten werden verwendet, um alle Kosten und Ausgaben eines Unternehmens während eines bestimmten Zeitraums zu erfassen. Sie dienen dazu, den Verbrauch von Ressourcen und die damit verbundenen Kosten zu verfolgen. Typische Beispiele für Aufwandskonten sind Miete, Gehälter, Werbekosten usw. Bestandskonten hingegen werden verwendet, um die Vermögenswerte, Verbindlichkeiten und das Eigenkapital eines Unternehmens zu verfolgen. Sie erfassen die finanzielle Position des Unternehmens zu einem bestimmten Zeitpunkt. Typische Beispiele für Bestandskonten sind Kassenbestand, Bankguthaben, Forderungen, Verbindlichkeiten usw. Die Entscheidung, ob ein Geschäftsvorfall auf einem Aufwandskonto oder einem Bestandskonto gebucht wird, hängt davon ab, ob es sich um einen Verbrauch von Ressourcen (Aufwand) oder um eine Veränderung in der finanziellen Position des Unternehmens (Bestand) handelt. Es ist wichtig, die Unterschiede zwischen Aufwands- und Bestandskonten zu verstehen, um eine korrekte Buchführung und Berichterstattung sicherzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.